Le lancement de l’Agence africaine de notation de crédit relance un débat essentiel sur le pouvoir des grandes agences occidentales, le coût du financement du continent et la recomposition de l’ordre économique mondial. Plus que la technique financière, les emprunts etc. c’est aussi une question de souveraineté et de rapports de force.
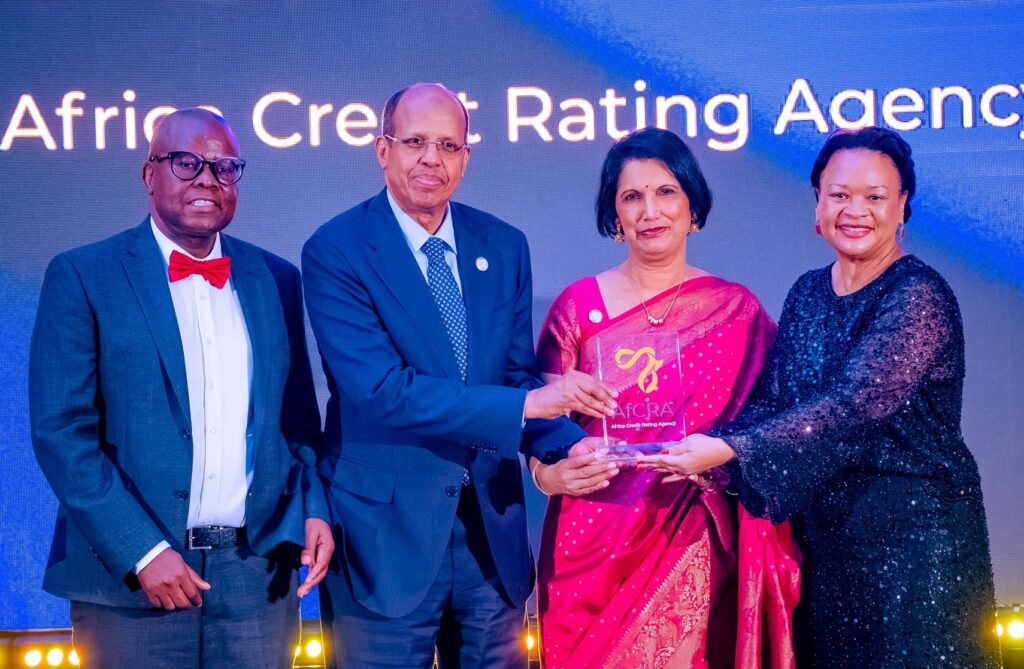
Le 7 octobre 2026, à Port-Louis, à Maurice, l’Union africaine a officiellement lancé l’Africa Credit Rating Agency (AfCRA). L’objectif est de proposer une évaluation complémentaire du risque de crédit des États, des entreprises et des institutions africaines, en tenant davantage compte des données et des réalités économiques du continent.
Mais réduire cette initiative à la création d’une nouvelle agence de notation serait passer à côté de l’essentiel. L’AfCRA s’inscrit dans un mouvement plus vaste de recomposition des équilibres économiques mondiaux, alors que les pays africains cherchent à diversifier leurs partenaires financiers et que les puissances émergentes, notamment les pays des BRICS, contestent certains mécanismes de gouvernance économique occidentale.
Qui évalue ceux qui cherchent des financements ?
Depuis des décennies, Moody’s, Standard & Poor’s et Fitch, historiquement des compagnies américaines, occupent une place prépondérante sur le marché mondial de la notation de crédit. Leurs évaluations influencent les conditions auxquelles les États et les entreprises peuvent emprunter. Une dégradation de note peut notamment renchérir le coût du financement ou compliquer l’accès aux marchés.
Dès lors, une question profonde et fondamentale se pose : qui garantit que les grilles d’analyse de ces agences rendent toujours suffisamment compte des réalités économiques africaines ?
La notation ne repose pas uniquement sur des données comptables. Elle intègre également les perspectives de croissance, la gestion des finances publiques, la stabilité institutionnelle, les risques politiques et la capacité de remboursement. La manière de pondérer ces facteurs et d’interpréter les données peut donc peser sur la perception du risque.
Il ne s’agit pas d’affirmer que les agences occidentales seraient systématiquement partiales. Mais pourquoi leur position dominante devrait-elle les soustraire à la critique ? Leurs méthodologies sont-elles nécessairement universelles, ou reflètent-elles aussi des conceptions économiques élaborées dans les environnements où elles se sont imposées ?
La rigueur d’une méthode ne garantit pas automatiquement la pertinence de toutes ses conclusions. C’est précisément sur ce terrain que l’AfCRA doit apporter une contribution : confronter les évaluations existantes à une connaissance plus fine des économies africaines.
Le paradoxe du financement africain
Le continent a besoin de capitaux pour financer ses infrastructures, son industrialisation, son agriculture, sa transition énergétique et ses services publics. Pourtant, de nombreux pays africains continuent de faire face à des coûts d’emprunt élevés et à des marges de manœuvre budgétaires limitées.
Dans ce contexte, la perception du risque devient un enjeu stratégique. Lorsqu’une notation influence les conditions de financement, la capacité à produire une expertise crédible devient elle-même un instrument de puissance économique.
L’Afrique peut-elle prétendre renforcer sa souveraineté financière tout en restant largement dépendante d’acteurs extérieurs pour évaluer sa solvabilité ?
La question mérite d’être posée, sans pour autant faire des agences de notation les seules responsables du coût du crédit. L’endettement, les recettes fiscales, les déficits budgétaires, la stabilité politique, les taux d’intérêt internationaux et les conditions monétaires jouent également un rôle déterminant.
L’enjeu consiste plutôt à vérifier si les évaluations disponibles rendent suffisamment compte de ces facteurs et si les spécificités des économies africaines sont correctement intégrées aux analyses.
Les BRICS changent-ils les termes du débat ?
La montée en puissance des BRICS donne à cette question une dimension géopolitique supplémentaire. Plusieurs pays africains cherchent à diversifier leurs partenariats économiques, leurs investissements et leurs sources de financement, notamment en direction des pays arabes, de la Russie, de la Chine, de l’Inde, du Brésil ou encore de la Turquie…
Cette diversification ne signifie pas que les capitaux occidentaux seraient devenus secondaires, ni que les financements issus des BRICS seraient automatiquement plus avantageux. Elle traduit cependant une volonté de disposer de davantage d’options dans un environnement international marqué par la concurrence économique et stratégique.
Dès lors, une interrogation s’impose : les évaluations du risque souverain peuvent-elles être considérées indépendamment des rapports de force qui structurent la finance mondiale ?
Il serait excessif de conclure que les agences occidentales adaptent systématiquement leurs notes aux intérêts géopolitiques de leurs pays d’origine. Une telle affirmation exige des preuves.
Mais il serait tout aussi discutable de considérer que les systèmes d’évaluation dominants sont neutres par définition et qu’aucune autre approche ne mérite d’être entendue.
L’AfCRA pourrait ainsi contribuer à élargir le débat, à condition de produire des analyses vérifiables, transparentes et suffisamment robustes pour être confrontées à celles des acteurs déjà établis.
Une agence africaine ne doit pas devenir une agence de complaisance
Créer une agence africaine ne suffit toutefois pas à garantir une meilleure notation des économies du continent. L’AfCRA devra démontrer son indépendance à l’égard des gouvernements, des intérêts privés et de ses propres financeurs.
Elle devra publier des méthodologies claires, justifier ses évaluations et accepter de dégrader la note d’un État lorsque les données le justifient. Sans cette exigence, elle risquerait d’être perçue comme un instrument politique destiné à délivrer des notes plus favorables plutôt que comme une véritable alternative méthodologique.
Or, une notation artificiellement avantageuse ne réduirait pas durablement le coût du crédit. Elle pourrait, au contraire, affaiblir la confiance des investisseurs.
L’Afrique n’a donc pas seulement besoin d’une agence qui parle depuis le continent. Elle a besoin d’une agence dont les analyses résistent à l’examen contradictoire, y compris lorsque ses conclusions dérangent les autorités africaines.
La crédibilité ne se décrète pas : elle se construit par la qualité des données, la cohérence des méthodes, la transparence des décisions et la capacité à résister aux pressions.
Le véritable enjeu : reprendre une part du pouvoir d’évaluation
L’AfCRA ne fera pas disparaître, à elle seule, les difficultés structurelles de financement du continent. Elle ne remplacera ni les réformes économiques, ni la transparence budgétaire, ni la qualité des institutions. Elle ne garantira pas davantage une baisse automatique des taux d’intérêt.
Sa portée doit être recherchée ailleurs : dans la possibilité de diversifier les sources d’expertise, de confronter les méthodologies et de mieux documenter les réalités économiques africaines.
Car la question dépasse la notation elle-même. Elle touche à la capacité de l’Afrique à participer à la définition des normes qui influencent son accès aux capitaux et, par conséquent, ses choix de développement.
Si les économies africaines doivent convaincre les marchés internationaux de leur solvabilité, pourquoi le continent ne pourrait-il pas aussi contribuer à définir les critères selon lesquels cette solvabilité est appréciée ?
L’AfCRA ne sera une avancée réelle que si elle transforme cette ambition en expertise indépendante et reconnue. L’objectif n’est pas de substituer un monopole africain à un monopole occidental, mais d’ouvrir un espace de concurrence intellectuelle et méthodologique.
Dans un monde où les équilibres économiques se déplacent, l’Afrique ne peut se contenter de diversifier ses partenaires financiers. Elle doit également renforcer sa capacité à produire ses propres analyses, à défendre ses intérêts sur la base de données solides et à contester les évaluations qu’elle estime insuffisamment fondées.
C’est à cette condition que l’AfCRA pourra dépasser le symbole institutionnel et devenir un acteur utile de la transformation de l’architecture financière internationale.
Commentaires Facebook