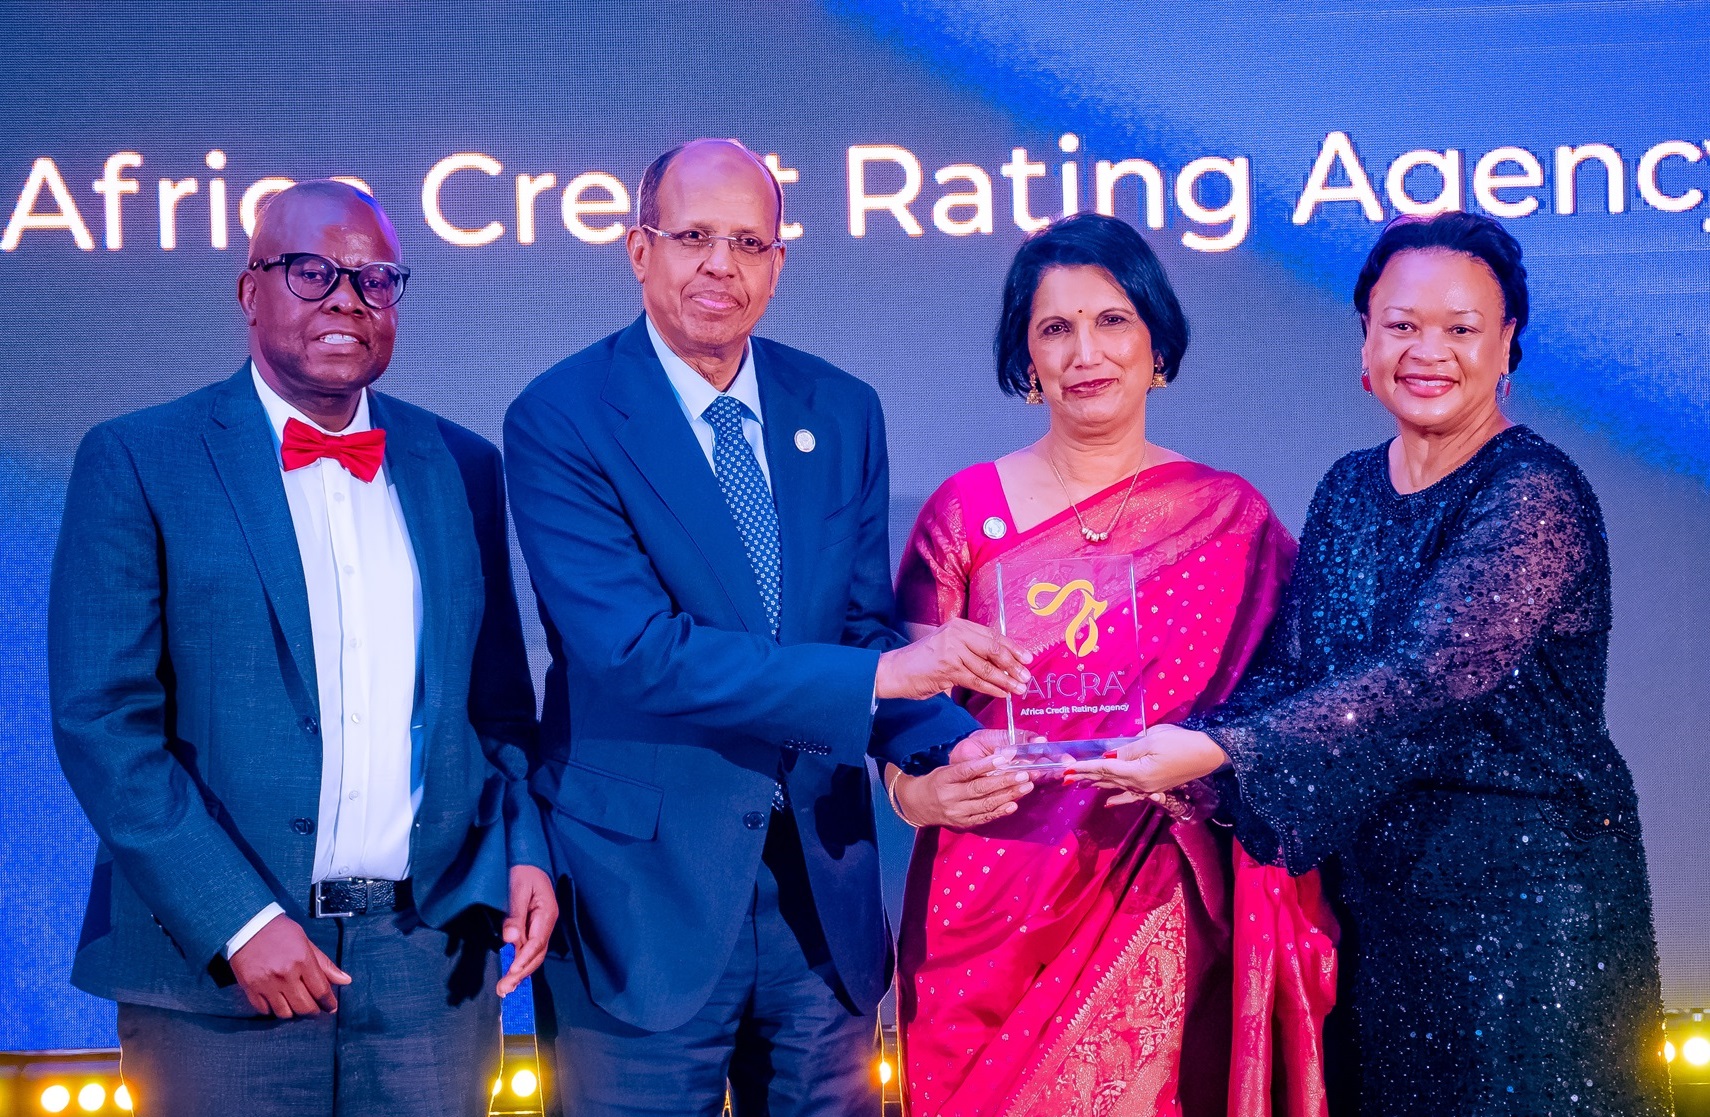

Lancée le 7 octobre à Maurice, l’African Credit Rating Agency (AfCRA) ambitionne de proposer une évaluation du risque de crédit mieux adaptée aux réalités africaines. Mais pour convaincre les investisseurs, elle devra démontrer son indépendance, la fiabilité de ses données et sa capacité à attribuer des notes défavorables aux États du continent.
L’Afrique dispose désormais d’une agence continentale de notation financière. Avec le lancement de l’AfCRA, ses promoteurs entendent répondre aux critiques adressées à Moody’s, S&P et Fitch, accusées par plusieurs responsables africains de sous-estimer les perspectives économiques du continent et de surestimer certains risques.
Le débat dépasse la question de la perception. En 2023, le Programme des Nations unies pour le développement (PNUD) estimait, sur la base d’une modélisation, à 74,5 milliards de dollars les coûts supplémentaires et les financements non mobilisés associés aux notations souveraines africaines. De nombreuses économies du continent restent également dépourvues de notation auprès des trois grandes agences internationales.
L’initiative de l’AfCRA répond donc à un besoin réel. Mais l’Afrique ne part pas de zéro. Bloomfield, en Côte d’Ivoire, WARA, au Sénégal, ainsi qu’Agusto & Co. et DataPro, au Nigeria, interviennent déjà sur ce marché. L’intérêt des acteurs internationaux pour ces agences témoigne du potentiel du secteur, même si les opérations de rapprochement capitalistique doivent être examinées au cas par cas.
Des réalités africaines difficiles à résumer
Le premier défi de l’AfCRA sera de prendre en compte la diversité des économies africaines. Les structures productives, les régimes monétaires, les ressources budgétaires, les niveaux d’endettement et les capacités d’exportation varient considérablement d’un pays à l’autre.
Une méthodologie adaptée au continent ne devra donc pas conduire à traiter l’Afrique comme un ensemble homogène. Elle devra expliquer les risques propres à chaque économie, sans minimiser les déséquilibres budgétaires ou les fragilités institutionnelles.
La qualité des données sera tout aussi déterminante. Les retards de publication, les lacunes statistiques et le manque de transparence de certains comptes publics compliquent l’évaluation du risque souverain. Aucune méthodologie, aussi sophistiquée soit-elle, ne peut durablement compenser l’absence de données fiables et vérifiables.
L’indépendance, condition de la crédibilité
Le principal enjeu reste la confiance des marchés. Tant que les États et les entreprises africains dépendront largement de financements internationaux libellés en devises étrangères, ils devront convaincre des investisseurs habitués aux évaluations des grandes agences mondiales.
La crédibilité ne se décrète pas. Elle se construit au fil des publications, de la cohérence des méthodes et de la capacité à justifier les notes attribuées.
L’AfCRA affirme vouloir préserver son autonomie grâce à une structure privée, sans participation directe des gouvernements à son capital. Mais cette architecture ne constitue pas, à elle seule, une garantie d’indépendance. Dans une industrie où les émetteurs rémunèrent généralement les agences chargées de les évaluer, les risques de conflits d’intérêts doivent être encadrés.
Une question se pose également : qui détient le capital de l’AfCRA ? Au moment de son lancement, l’identité de ses actionnaires n’avait pas été rendue publique, selon les informations disponibles dans le texte initial. Cette transparence sera essentielle pour permettre aux marchés d’apprécier les éventuelles influences auxquelles l’agence pourrait être exposée.
Acceptera-t-elle, par exemple, de dégrader la note d’un État africain lorsque les indicateurs économiques le justifient, même si cette décision mécontente des gouvernements, des investisseurs ou de ses propres partenaires ? C’est à cette épreuve que son indépendance sera véritablement jugée.
Le précédent du mécanisme africain d’évaluation par les pairs
L’expérience du Mécanisme africain d’évaluation par les pairs (MAEP), à l’origine du projet, rappelle une difficulté récurrente : créer une institution capable de produire des diagnostics ne suffit pas. Encore faut-il que ses conclusions soient crédibles, que ses évaluations puissent être contestées sur une base transparente et que les constats défavorables ne soient pas édulcorés pour préserver des intérêts politiques.
L’AfCRA devra éviter de devenir un instrument de communication destiné à défendre l’image financière du continent. Sa valeur dépendra précisément de sa capacité à distinguer les économies solides de celles qui présentent des risques élevés, selon des critères publics et vérifiables.
La naissance de l’agence constitue ainsi une avancée institutionnelle, mais pas encore une victoire financière. Son succès ne se mesurera ni à la générosité de ses notes ni à la satisfaction des États concernés. Il dépendra de la confiance des investisseurs, de la transparence de sa gouvernance et de sa capacité à maintenir des évaluations rigoureuses, y compris lorsqu’elles dérangent.
L’Afrique n’a pas besoin d’une agence qui lui donne systématiquement raison. Elle a besoin d’une agence suffisamment indépendante pour dire aux États ce que les faits économiques imposent d’entendre — et suffisamment crédible pour que les marchés la prennent au sérieux.
Avec Fiacre E. Kakpo Ecofinance
Commentaires Facebook