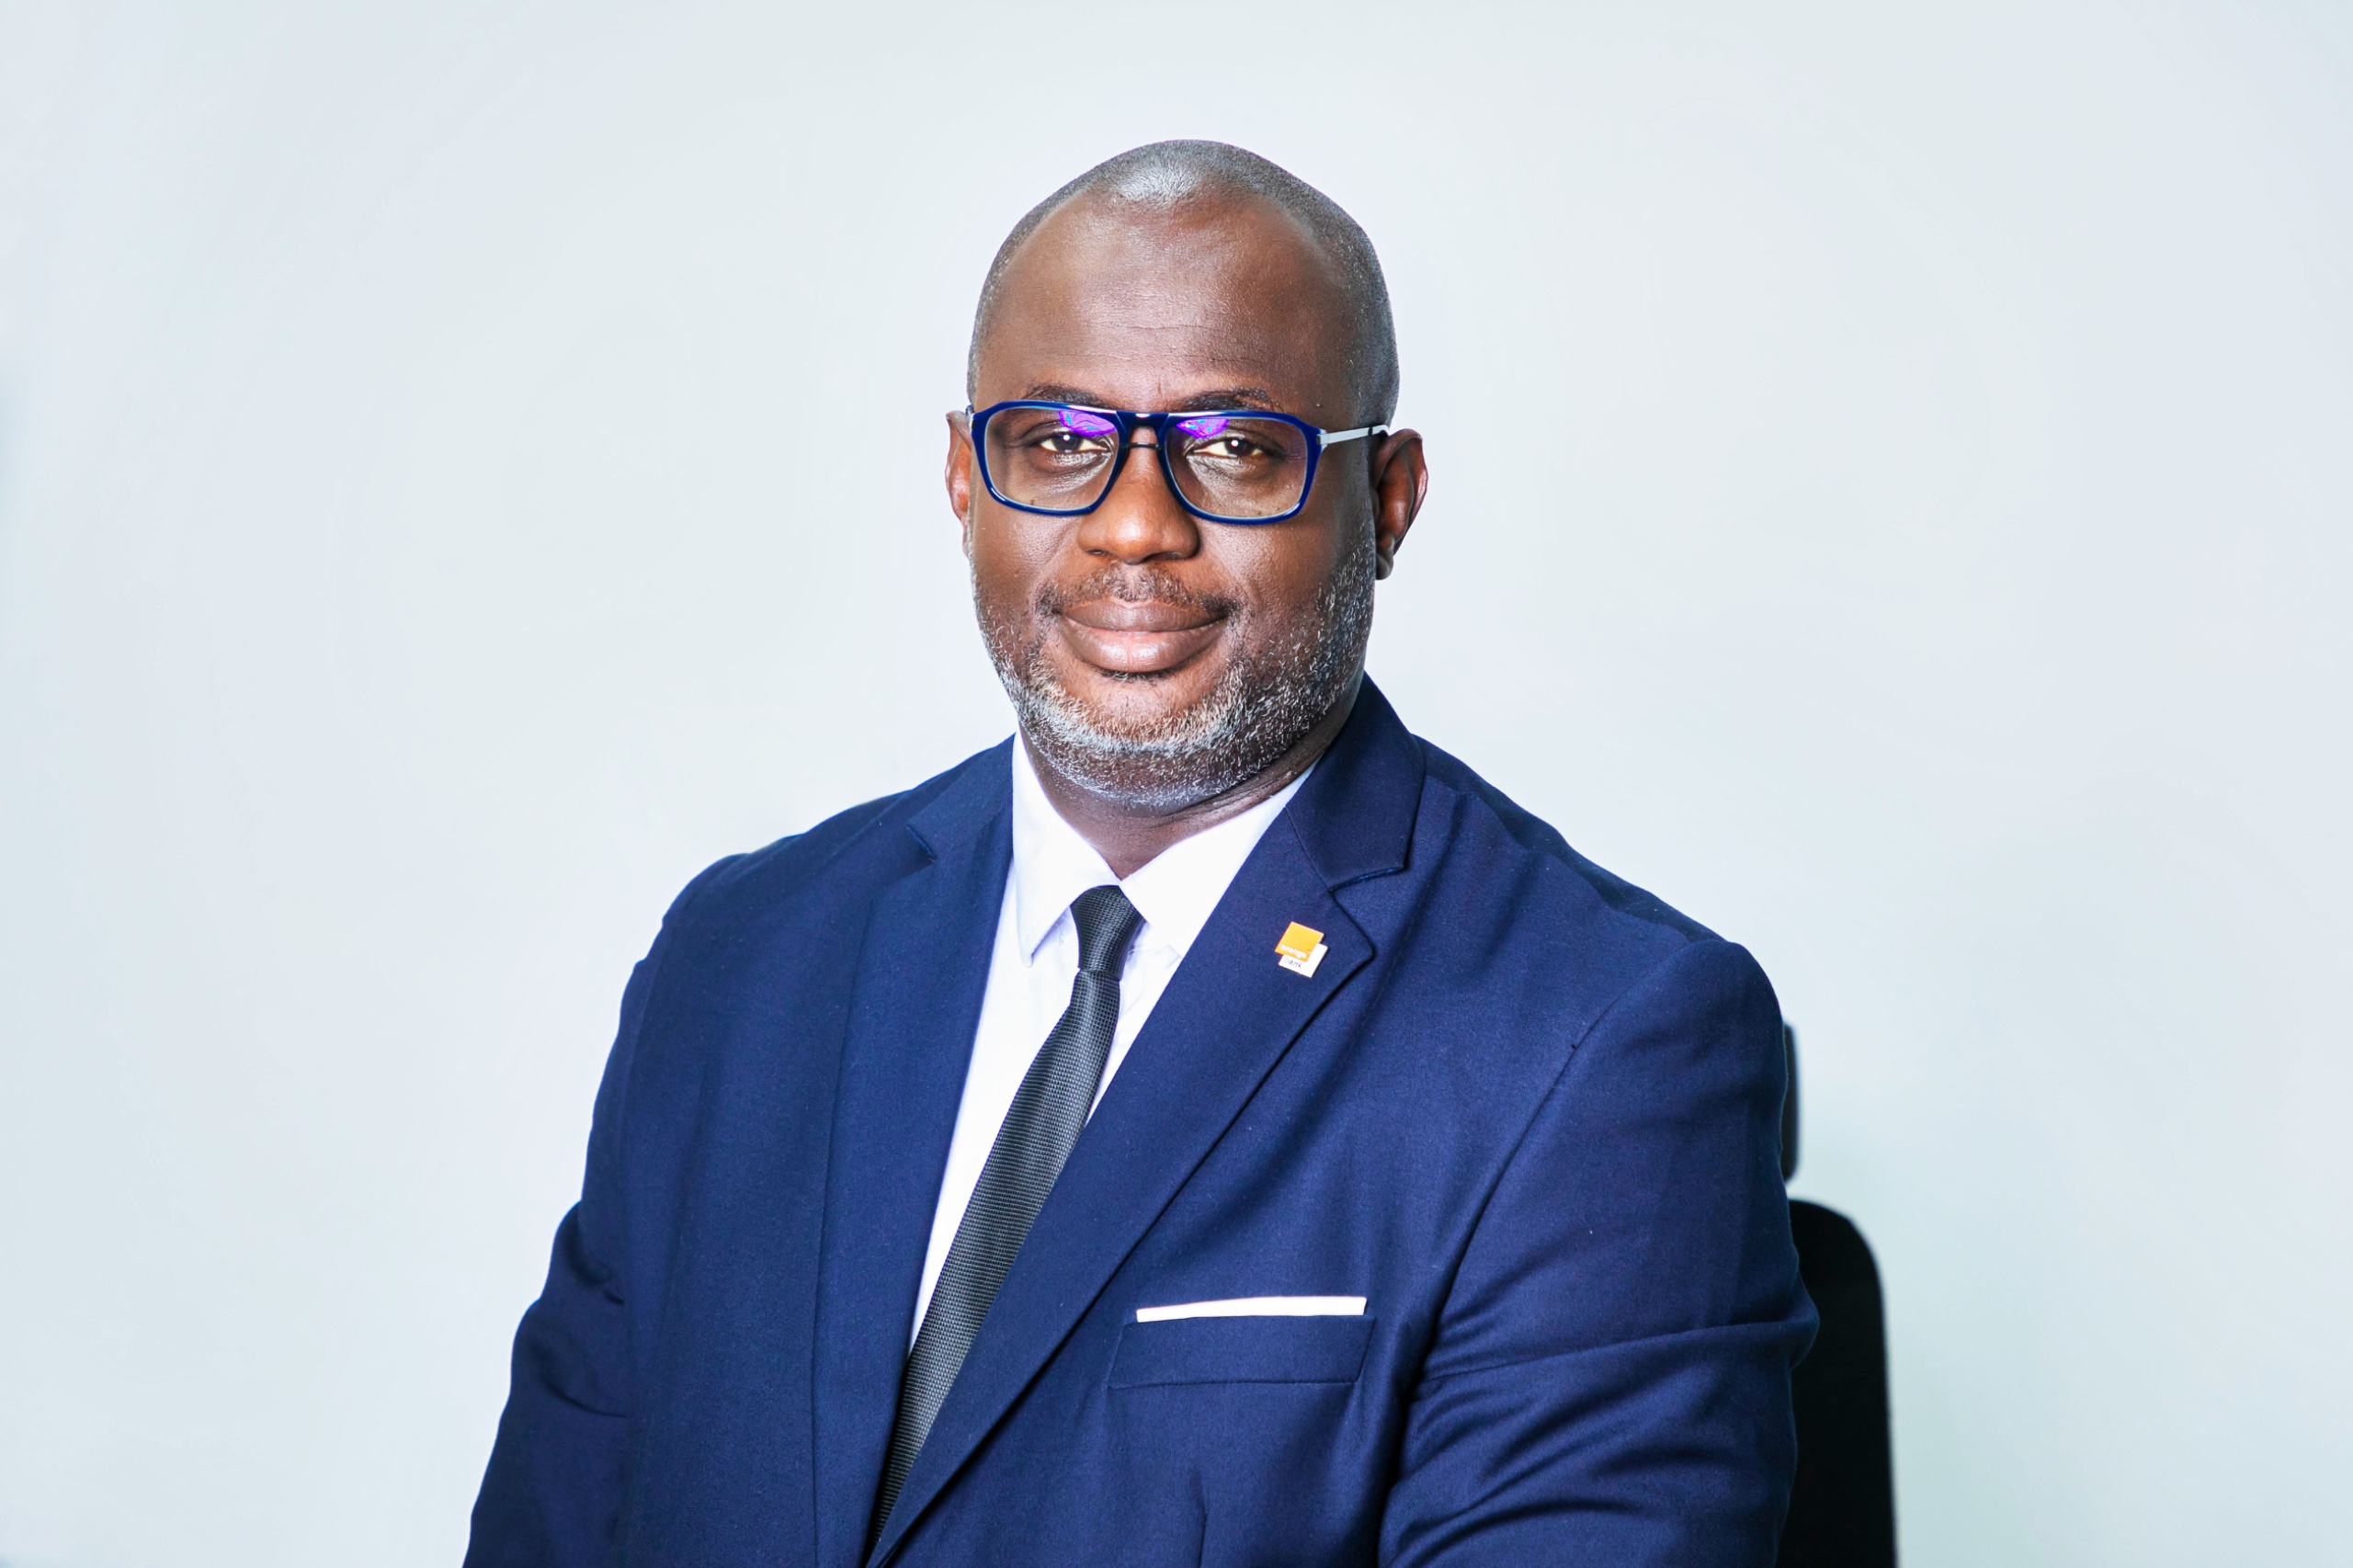
Frais de scolarité, fournitures, uniformes : si le budget initial de la rentrée semble balisé, dans les faits, il déborde quasi systématiquement. En Côte d’Ivoire, près de 9 millions d’élèves reprennent le chemin des classes chaque année. Derrière les chiffres officiels se cache une réalité économique compliquée, entre les frais qu’on oublie et ceux qui arrivent sans prévenir. Décryptage des mécanismes de dépenses scolaires avec Karl Amoussou-Lifi, Chef de Département Distribution & Expérience Client chez Orange Bank Africa.
Une friction budgétaire qui s’étire jusqu’en décembre
Dans les marchés d’Adjamé comme dans les commerces de proximité, la pression sur la trésorerie des ménages se fait sentir dès le mois d’août. Des livres qui changent tous les ans, plusieurs cahiers pour une seule matière, des prix à multiplier par le nombre d’enfants et de matières. Sans compter les uniformes, le transport, la cantine, les cotisations de parents d’élèves et accessoirement les activités extra-scolaires… La rentrée constitue un gros poste de dépense pour les foyers.
« Nous observons un décalage structurel entre le budget prévisionnel établi par les familles et ce qu’elles dépensent effectivement entre septembre et décembre », explique Karl Amoussou-Lifi. « Les frais dits annexes ne sont pas anecdotiques : cumulés sur trois mois, ils peuvent représenter une charge équivalente, voire supérieure, à la scolarité elle-même. »
Contrairement aux frais de scolarité, payés en une fois ou par tranches identifiées, ces dépenses diffuses sont réglées au fil de l’eau, très souvent en espèces. Cette informalité des paiements nuit à la lisibilité du budget et accentue les facteurs de stress.
Le crédit, oui mais avec le remboursement en ligne de mire
Quand les moyens ne suffisent pas, beaucoup de parents d’élève se tournent vers le crédit. Pour Karl Amoussou-Lifi, la question n’est pas d’y recourir ou non, mais de le faire dans de bonnes conditions.
« Ce qui compte, c’est la manière dont on maîtrise le remboursement. Un crédit avec une mensualité connue à l’avance, calculée en fonction des revenus réels du foyer, se vit très différemment d’un crédit contracté dans l’urgence sans visibilité sur sa capacité de remboursement », précise le spécialiste en distribution financière.
En d’autres termes, calibrer le besoin de financement avant la rentrée sans attendre d’être dépassé par des fonds insuffisants, permet de préserver l’équilibre.
C’est pour répondre à ce besoin d’agilité budgétaire que des solutions de crédit digital ont émergé. « À travers le prêt Tik Tak, directement accessible via le compte Orange Money, l’idée est de donner la possibilité aux parents d’élève d’emprunter en quelques secondes 24h/24, en évitant le recours aux circuits de prêts informels risqués et en s’organisant suffisamment tôt pour respecter les échéances de remboursement », précise Karl Amoussou-Lifi.
Épargne : commencer tôt
Au-delà du financement, le deuxième réflexe, c’est la culture de l’épargne. L’avènement du Mobile Banking et la digitalisation des services financiers offrent aujourd’hui de nouveaux mécanismes d’accumulation de capital. Pas besoin de grosses sommes : l’essentiel est de prendre l’habitude tôt dans l’année.
« L’un des freins à l’épargne traditionnelle résidait dans l’exigence de montants initiaux plus ou moins élevés en fonction des revenus. L’Epargne Tik Tak aide à mobiliser de très petits montants de manière régulière dès le début du cycle scolaire précédent pour transformer les contraintes de dépenses en une charge parfaitement absorbée », explique Karl Amoussou-Lifi.
Le produit d’épargne digitale intégrée au mobile money joue ici un rôle concret : il permet de suivre en temps réel ce qui est mis de côté, et d’ajuster l’effort au fil des mois.
Pour aller plus loin dans la discipline budgétaire, les parents d’élèves ont également la possibilité de flécher et de sécuriser ces sommes : « En utilisant des mécanismes d’épargne bloquée – à l’image du coffre-fort Orange Money –, les familles sanctuarisent le budget dédié à la scolarité. L’argent est mis à l’abri des arbitrages de consommation courante tout en générant des intérêts. Ceci garantit que les fonds seront disponibles et valorisés le jour J », ajoute le responsable de la distribution d’Orange Bank Africa.
Ce qu’il faut retenir
Le coût de la rentrée ne se résume pas à l’achat du premier jour : il se construit sur plusieurs mois, entre frais sous-estimés et dépenses différées. Trois réflexes changent la donne : budgétiser large dès le départ, épargner progressivement, même de petits montants, réserver le crédit à un usage anticipé en vue de respecter le délai de remboursement.
En réinventant leur relation à l’anticipation financière, les familles ivoiriennes ne font pas que gérer une rentrée : elles renforcent la résilience globale de leur budget face aux aléas économiques.
Avec Agence
Commentaires Facebook